Este guia explica como funciona o Cartão Elo Alimentação e como planejar seu uso para compras de alimentos com praticidade e controle. O texto apresenta, de forma objetiva, o conceito do cartão, seus benefícios operacionais, como ele costuma se integrar à rotina de supermercados e rotinas de gestão, além de pontos de atenção comuns em pagamentos e regras de aceitação.
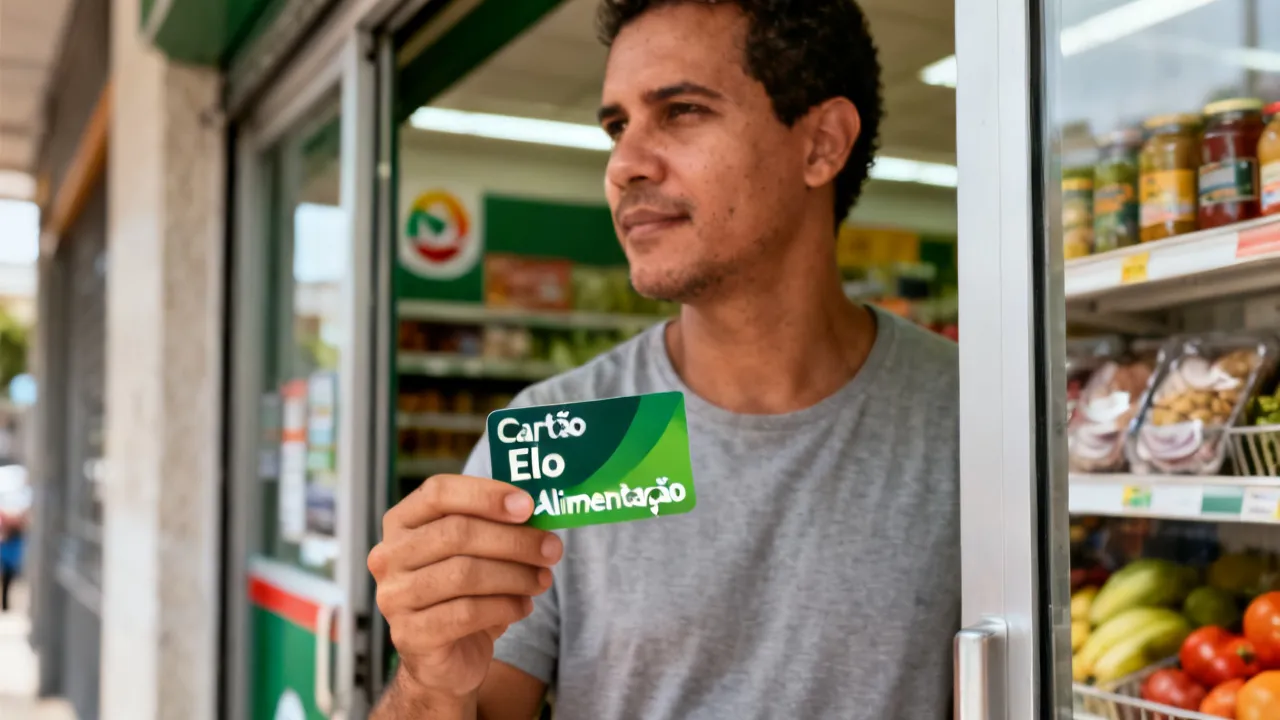
Se a sua rotina envolve comprar mantimentos com regularidade, o Cartão Elo Alimentação tende a ser uma alternativa prática para organizar pagamentos destinados a itens alimentares. Nesta orientação, o foco é reunir informações úteis para que você entenda o funcionamento típico desse meio de pagamento, os critérios que costumam determinar a aceitação e como reduzir falhas na hora do uso, sem criar expectativas irreais.
Em termos gerais, um cartão voltado à alimentação busca facilitar o pagamento em estabelecimentos credenciados, apoiando a logística do trabalhador e a gestão do benefício por quem administra programas de remuneração flexível. Ainda assim, a experiência real pode variar conforme regulamentos do programa, credenciamento do estabelecimento e condições contratuais definidas por participantes do ecossistema.
Antes de colocar o cartão em uso no cotidiano, vale tratar a ferramenta como o que ela realmente é: um instrumento de pagamento com regras de destino (alimentação) e com dependência operacional do varejo (como o caixa registra e processa os itens). Ou seja, não basta “passar o cartão” da mesma forma que você faria com um cartão bancário comum. Existe um enquadramento e uma parametrização por trás da transação.
Por isso, se você está em fase de começar a usar o cartão, ou se recebeu recentemente uma nova modalidade do benefício, a melhor estratégia é alinhar expectativa e rotina: entender o que costuma funcionar melhor, quais situações elevam o risco de recusa e como contornar impasses de forma organizada.
Ao longo do texto, você vai encontrar orientações em linguagem prática, com foco no que costuma gerar dúvidas e erros de uso: saldo, elegibilidade dos itens, separação do carrinho, comportamento do caixa, locais com histórico de processamento e passos recomendados para manter previsibilidade. Também haverá esclarecimentos em formato de perguntas frequentes, que normalmente cobrem os cenários do dia a dia.
O Cartão Elo Alimentação opera como um instrumento de pagamento associado a um benefício com finalidade específica. Em vez de depender exclusivamente de dinheiro ou de outros meios, o usuário utiliza o cartão para realizar compras em comércios habilitados, respeitando regras de produto e de transação definidas pelo programa.
Do ponto de vista de governança operacional, é comum que o uso seja direcionado a categorias compatíveis com alimentação, o que influencia o resultado no momento do pagamento. Por isso, ao planejar compras, vale considerar que a aceitação não depende apenas do ponto de venda aceitar cartões em geral, mas sim de estar habilitado para receber transações desse tipo e de realizar o enquadramento correto dos itens.
Na prática, o processo de compra envolve pelo menos três camadas que interagem:
Quando uma dessas camadas não está alinhada, você pode ver comportamentos que parecem “inexplicáveis” à primeira vista. Exemplo: o supermercado aceita outro cartão com facilidade, mas o seu cartão específico pode ser recusado por causa do enquadramento do item no sistema do caixa, do tipo de operação configurada ou de alguma regra do programa para aquela categoria.
Outro ponto comum é a diferença entre o que o consumidor “percebe” do produto e como o sistema “classifica” o produto. Itens como bebidas, snacks, produtos de higiene que ficam próximos de seção de alimentos e produtos com composição mista podem gerar discrepância. Por isso, ao usar o cartão, é importante observar não só a prateleira, mas também o comportamento no momento da compra.
Em linguagem de mercado, a “aceitação” é um conjunto de fatores: credenciamento, parametrizações do estabelecimento e classificação das mercadorias. Assim, mesmo que um supermercado seja bem conhecido e tenha máquinas de pagamento funcionando normalmente, a transação pode ser conduzida de forma diferente dependendo do tipo de cartão e do modo como o caixa registra os produtos.
Para entender por que isso importa, pense no seguinte: a rotina do seu benefício não depende apenas da tecnologia no terminal, mas do cadastro interno do estabelecimento (as categorias de produtos e como cada item é vendido). Então, um lugar pode ser “compatível” em uma semana e passar a dar problema em outra se houver atualização de sistema, mudança de equipe, alteração de cadastro ou reconfiguração do fluxo de atendimento.
Na prática, a recomendação profissional é simples: antes de contar com o cartão para uma compra maior, verifique se o estabelecimento é compatível com esse benefício e se o fluxo do caixa costuma processar corretamente itens elegíveis. Isso reduz frustração no momento da compra e evita reprocessamentos desnecessários.
Você pode fazer esse teste de forma inteligente, sem transformar sua compra em “experimento”. A maneira prática costuma ser:
Em muitas situações, a experiência futura melhora quando você cria “rotas” de compra: lugares onde a equipe e o sistema estão habituados a processar transações de alimentação com mais previsibilidade.
Especialistas em operações de pagamento e serviços financeiros geralmente destacam alguns ganhos recorrentes em cartões de benefício direcionado:
Importante: a eficiência percebida depende de disciplina de uso e de entendimento das regras do benefício. Um cartão pode melhorar o controle, mas não substitui cuidados como conferência de saldo, atenção a categorias de produtos e entendimento do que é processável em cada estabelecimento.
Na rotina, esses benefícios costumam se manifestar em detalhes que às vezes passam despercebidos. Por exemplo:
Também existe um benefício indireto, ligado ao comportamento: ao usar um cartão com finalidade específica, o usuário tende a planejar melhor o que compra e quando compra. Isso reduz decisões impulsivas e diminui o risco de comprar itens não elegíveis.
Em consultoria, é comum observar que boa parte dos problemas não decorre do cartão em si, mas de expectativas desalinhadas. Entre as ocorrências mais frequentes estão:
Uma abordagem preventiva é tratar o planejamento como parte do uso. Se você costuma comprar semanalmente, faça uma lista por categorias e mantenha uma margem de segurança no saldo para evitar interrupções no caixa.
Além do planejamento do valor, outro risco comum é o “planejamento do carrinho”. Itens elegíveis e itens de classificação ambígua podem ficar misturados e, no momento do registro, isso pode gerar recusa ou exigir que o caixa remova/ajuste itens para que a transação prossiga.
Para reduzir esse risco, tenha um método prático:
Outra prática útil é evitar compras de alto valor “em cima da hora”. Se o saldo estiver próximo do limite ou se houver previsão de gastos adicionais (como taxa, desconto aplicado depois, ou mudança de preço), você pode planejar para que o cartão tenha folga. Em benefícios com orçamento mensal, a folga ajuda a absorver variações e evita que o pagamento seja negado no momento crítico.
Cartões de benefício direcionado surgem para racionalizar a distribuição de valores e para reduzir desperdícios operacionais em comparação com modelos mais manuais. Para administradores de benefícios, o cartão tende a simplificar a gestão, enquanto para o usuário proporciona um meio de pagamento mais direto para despesas elegíveis.
No ecossistema de pagamento, a tecnologia de transação e a integração com redes ajudam a viabilizar o processo. Porém, o que define a experiência final é sempre o conjunto: regras do programa, parametrização do comércio e aderência do usuário ao escopo de itens.
Do ponto de vista econômico e operacional, cartões de alimentação ajudam a reduzir o “custo de conformidade” associado ao benefício. Em vez de depender de reembolsos ou checagens extensas, a transação passa por uma lógica de autorização que já considera as categorias permitidas. É um mecanismo que busca eficiência e rastreabilidade.
Para o usuário, isso se traduz em uma forma de gasto mais direcionada. O benefício existe para suportar a alimentação, então o sistema tenta criar uma barreira contra gastos fora do escopo. Essa barreira, entretanto, pode ser “sensível” em situações de classificação imprecisa ou em compras com itens mistos.
A seguir, você encontra um comparativo em formato de tabela para apoiar decisões no cotidiano. Este quadro não substitui as regras do seu programa, mas ajuda a orientar expectativas.
| Cenário | O que normalmente acontece | Como agir com segurança |
|---|---|---|
| Compra regular de hortifruti e itens de mercearia | Maior chance de enquadramento como alimentação, quando o estabelecimento está apto. | Mantenha lista por categorias e confira o saldo antes de pagar. |
| Compra com itens de conveniência mistos (alimentação + outros) | Pode haver recusa parcial se a composição não estiver alinhada ao programa. | Separe itens no carrinho e converse com o caixa sobre o enquadramento. |
| Estabelecimento com baixa aderência ao benefício | Mesmo com terminal funcionando, a transação pode não concluir. | Priorize estabelecimentos reconhecidos para esse tipo de benefício. |
| Saldo insuficiente para a compra | Pagamento pode não ser autorizado. | Faça compras em parcelas ou ajuste o valor por lote. |
| Falhas momentâneas de sistema | Transação pode ser recusada temporariamente. | Repetir mais tarde ou usar alternativa acordada pelo usuário. |
Para tornar o uso ainda mais seguro, considere adicionar uma camada de “reserva comportamental”. Essa reserva significa: em vez de depender de um único caminho (por exemplo, “vou passar o cartão em tudo e pronto”), você cria um plano B. O plano B pode ser:
Esse tipo de abordagem reduz estresse e evita situações em que você precisa improvisar no caixa sem tempo para resolver.
Condições variam por emissor, programa e parceiro, mas alguns requisitos tendem a aparecer como recorrentes. Antes de depender do Cartão Elo Alimentação, alinhe as seguintes verificações:
Essas verificações podem soar “burocráticas”, mas na prática elas viram hábitos simples. Você só precisa ajustar sua rotina para incluir a consulta rápida de saldo e uma atenção extra ao carrinho.
Um aspecto menos lembrado é que a previsibilidade melhora quando você conhece o comportamento do estabelecimento. Se você compra sempre no mesmo local, após algumas tentativas você passa a “entender” como o caixa registra certos itens. Esse aprendizado reduz o risco de recusa por classificação.
Além disso, vale observar se o estabelecimento utiliza procedimentos internos que afetem a transação. Por exemplo: se o caixa exige que certos produtos sejam registrados separadamente, ou se há necessidade de selecionar categorias no terminal. Às vezes, quando o usuário prepara o carrinho de forma coerente, o processo se torna mais rápido e com menos chance de ajustes.
Se você quiser elevar ainda mais o nível de controle, aqui vai uma extensão do passo a passo com práticas adicionais que costumam ajudar:
Essas práticas não mudam as regras do programa, mas reduzem atrito operacional. Em benefícios direcionados, o atrito costuma ser o maior inimigo da experiência fluida.
Quando avalio fluxos de pagamento em cenários de benefício, a conclusão costuma ser que a experiência depende mais de “cadência” operacional do que da marca do cartão. Ou seja: o que determina sucesso ou frustração é a combinação entre regras e execução. Três aspectos ganham destaque:
1) Classificação de itens no varejo
Mesmo que um produto seja, para o consumidor, claramente “alimentação”, o enquadramento pode depender de como o item é registrado no sistema. Por isso, o usuário deve adotar hábitos que facilitem o correto processamento: manter uma composição coerente e evitar misturar itens de naturezas diferentes na mesma transação, quando isso for previsivelmente sensível ao programa.
Um exemplo prático é quando você compra junto itens que ficam próximos no ponto de venda, como certos produtos prontos para consumo e itens de uso doméstico. Mesmo que você esteja fisicamente no setor de “alimentos”, o cadastro do produto pode estar em outra categoria. Se isso acontecer, o sistema pode não liberar a transação como alimentação.
2) Consistência do estabelecimento
Estabelecimentos operam com rotinas próprias. Quando um comércio tem maior maturidade no recebimento desse tipo de transação, a chance de aprovação tende a ser maior. Esse é um ponto prático: em vez de apostar em qualquer local, o consumidor pode criar “rotas” de compra onde o processamento costuma ser estável.
Essa consistência costuma estar associada a fatores como: equipe treinada, cadastro bem feito, processos internos e integração com o fluxo de pagamento. Quando o varejo tem experiência, ele tende a reduzir erros de classificação e a orientar o cliente sobre como fazer a compra com mais eficiência.
3) Gestão do saldo e do calendário do benefício
Cartões com finalidade específica normalmente se conectam a ciclos do benefício. Sem um mínimo de planejamento—como acompanhar saldo e programar compras nos períodos adequados—o risco de transação não autorizada aumenta. Isso não é “falha do cartão”, mas consequência do desenho do produto e do seu controle operacional.
Em muitos casos, o saldo é disponibilizado em ciclos mensais ou conforme regras do empregador/administrador. Então, é comum que você perceba “picos de consumo” logo após o crédito e um declínio ao longo do mês. Se você tenta realizar compras grandes no fim do período, a probabilidade de estourar o saldo aumenta.
Uma dica para gerenciar isso é criar uma regra pessoal simples: faça uma divisão do valor total mensal por semanas (ou por datas do seu salário, se fizer sentido), e adapte compras de acordo. Essa abordagem ajuda a reduzir o “efeito surpresa” de chegar ao caixa com um saldo menor do que você imaginava.
Você pode encontrar variações em como o benefício é apresentado ao público, inclusive em campanhas e mensagens promocionais de fornecedores. Contudo, o valor prático associado ao Cartão Elo Alimentação depende do programa do qual você participa (por exemplo, regras definidas por empregador ou administrador do benefício) e da estrutura de repasse do saldo.
Como regra profissional, evite decisões baseadas em números sem contexto. Em vez de tratar “preço” como um único valor universal do cartão, considere o benefício como uma ferramenta com regras próprias. Se você busca informações de custo para adquirir, isso pode envolver emissões, taxas administrativas do programa ou condições específicas do contrato—tudo isso deve ser validado nos materiais oficiais do seu administrador.
Na prática, para o usuário final, o mais importante não é “o preço do cartão”, mas sim o que ele permite fazer dentro do benefício: como consultar saldo, quais categorias são aceitas, quais limites existem, e o que acontece quando a transação é negada.
Quanto a fornecedores, na prática eles podem atuar em diferentes papéis: emissão, administração do benefício, processamento de transações e credenciamento do varejo. Para o usuário final, o mais relevante é entender quem administra o saldo e quais canais informam saldo, histórico e regras de uso.
Essa distinção ajuda porque, quando algo dá errado, você precisa acionar o canal correto. Por exemplo, um problema de credenciamento do estabelecimento tende a ser resolvido (ou verificado) com o administrador do benefício e com o fluxo de autorização. Já dúvidas de “saldo não caiu” devem ser direcionadas a quem administra o crédito e o histórico.
Se sua rotina ocorre em regiões metropolitanas, você provavelmente reconhece a lógica dos grandes centros: supermercados de bairro, atacarejos, conveniências e redes com alta rotatividade. Ainda assim, a aceitação do cartão é definida por credenciamento e parametrização, então a recomendação continua: observar a experiência real do processamento no caixa e confirmar elegibilidade quando houver itens “limítrofes”.
Em cidades menores, o comportamento pode ser ainda mais variável: alguns estabelecimentos podem ter menos maturidade no processamento, e mudanças operacionais podem ocorrer com mais frequência. Por isso, criar uma lista de locais “preferenciais” tende a ser ainda mais relevante.
Embora você siga boas práticas, pode acontecer de o pagamento ser negado. Nesses momentos, a melhor estratégia é agir com calma e seguir um roteiro. Isso evita constrangimento, reduz tempo de atendimento e aumenta as chances de resolução rápida.
Quando o cartão Elo Alimentação é recusado no caixa, normalmente as causas mais comuns se encaixam em quatro grupos:
Um roteiro prático para você executar no momento:
Note que esse roteiro não depende de “adivinhar” o motivo; ele ajuda a identificar onde está o problema. Isso é importante porque os passos corretos são diferentes: saldo insuficiente resolve com outra forma de pagamento ou ajuste do carrinho; item não elegível resolve removendo a categoria; falha operacional resolve aguardando ou reagendando.
Uma das maiores causas de atrito em cartões de alimentação é o tratamento de itens que fogem do padrão. Itens “limítrofes” não são necessariamente proibidos, mas podem ter classificação sensível conforme o cadastro do varejo e as regras do programa.
Para lidar com isso, algumas práticas costumam funcionar bem:
Em termos de comportamento de compra, isso não precisa ser complexo. Basta que você pense como um processo: se a transação deve ser “alimentação”, então o carrinho deve estar mais alinhado com alimentação do que com uma lista mista de itens.
Também é útil observar o padrão de sucesso ao longo de algumas compras. Se você perceber que determinada categoria causa recusa em um estabelecimento específico, pode ajustar sua prática naquele local. Em geral, você não precisa memorizar “por decreto” o que é elegível em todos os lugares; você precisa criar uma rotina que maximize a taxa de aprovação com o que você compra.
Mesmo que o cartão seja de benefício e tenha regras específicas, os cuidados com segurança continuam importantes. Cartões eletrônicos e credenciais de pagamento devem ser tratados com o mesmo senso de proteção que você teria com outros meios de pagamento.
Algumas orientações gerais (sem substituir políticas oficiais) podem incluir:
Além disso, se você observar qualquer comportamento inesperado, como transações que não reconhece ou divergências de valor, o melhor é registrar e acionar rapidamente o suporte do administrador do benefício. Quanto mais cedo você identifica o problema, maior a chance de resolução com menos atrito.
Uma parte crucial do uso é entender onde consultar saldo e histórico. Embora o procedimento exato varie conforme o emissor e o administrador do benefício, a lógica costuma ser semelhante: você tem um canal oficial para verificar créditos, extrato e eventuais ajustes.
Ao acompanhar seu histórico, você consegue:
Quando houver discrepâncias, ter uma trilha de documentos ajuda muito. Por exemplo: com comprovantes e histórico em mãos, você consegue explicar a situação com clareza ao suporte.
Se o seu programa oferece notificações (por e-mail, app ou SMS), ative sempre que possível. Notificações são úteis porque reduzem tempo de reação em caso de problema.
Cartões de alimentação normalmente operam em ciclos. Planejar o mês evita o cenário de “chegar ao fim com pouco saldo” e precisar fazer escolhas que geram frustração. A forma como você planeja pode ser simples.
Uma abordagem prática para planejamento mensal pode seguir este modelo:
Se você tem filhos, trabalha fora em horários diferentes ou possui consumo mais alto em determinados dias, planejar por “semanas de consumo” tende a funcionar melhor do que planejar por “datas fixas”.
Além do valor, planeje o tipo de compra. Uma rotina que mistura compras grandes com itens “limítrofes” aumenta a chance de recusa. Então, em vez de fazer tudo de uma vez, você pode organizar:
Isso reduz o impacto de uma possível recusa em um item específico: mesmo que um produto seja recusado, o restante tende a ser aprovado sem travar a compra inteira.
Para deixar ainda mais claro como a organização do carrinho impacta o resultado, vale observar cenários típicos que acontecem na prática. A ideia aqui é ampliar a compreensão do leitor sobre “por que” certas atitudes reduzem recusa.
| Cenário adicional | Risco comum | Atitude recomendada |
|---|---|---|
| Compra com itens de alimentação e itens de higiene/domésticos | O item “fora do escopo” pode impedir a transação completa ou exigir ajuste no caixa. | Separe em compras diferentes ou peça para registrar em separado. |
| Compra de produto “pronto” (refeições embaladas) | Dependendo da classificação do varejo, pode não ser enquadrado como alimentação. | Teste em compra pequena e observe histórico no estabelecimento. |
| Compra em atacarejo com muitos itens | Maior chance de haver item com cadastro ambíguo. | Organize o carrinho e verifique com antecedência o que costuma ser aceito. |
| Compra com valor perto do saldo disponível | Variações de preço e cálculo podem estourar saldo no caixa. | Deixe folga e, se necessário, divida a compra em duas etapas. |
| Compra em dia de pico | Instabilidade operacional pode causar recusas temporárias. | Tente em outro momento, mantenha plano B e evite deixar tudo para o último instante. |
Perceba como a lógica é coerente: a melhor prática tende a ser reduzir variáveis. Quando você reduz variáveis (carrinho misto, saldo apertado, estabelecimento sem histórico), você melhora a previsibilidade.
Não necessariamente. O processamento depende de credenciamento do estabelecimento e do correto enquadramento dos itens no sistema do caixa. Mesmo redes grandes podem ter variações de habilitação e parametrização.
Na prática, “funcionar” envolve ao menos três fatores: o local estar habilitado para receber transações de alimentação, o terminal estar configurado corretamente e os itens do carrinho estarem sendo registrados em categorias compatíveis. Assim, a experiência pode variar de filial para filial, dependendo do nível de maturidade operacional.
Em geral, o benefício é voltado a itens elegíveis dentro de regras do programa. Produtos que não se encaixam no escopo—por classificação, natureza ou política do benefício—podem causar recusa ou não autorização da transação.
Se você tem dúvidas sobre itens específicos, a melhor abordagem é consultar as regras oficiais do seu programa (documentação do benefício) e observar como aquele item aparece no histórico de compras do seu cartão em estabelecimentos onde você já teve sucesso.
Verifique saldo, revise se o carrinho contém itens potencialmente não elegíveis e confirme com o atendente como os itens estão sendo registrados. Se persistir, acione os canais do administrador do seu benefício para checar bloqueios, limites ou irregularidades.
Um detalhe que costuma ajudar: peça para o atendente tentar processar apenas uma parte do carrinho (por exemplo, itens claramente elegíveis). Se a parte elegível passar, o problema está mais provavelmente em um item específico ou em classificação. Se o carrinho inteiro for recusado, o problema pode ser saldo insuficiente, estabelecimento não habilitado ou condição operacional temporária.
Podem existir limites conforme o regulamento do programa do qual você participa. Esses detalhes costumam estar disponíveis na documentação do benefício fornecida pelo administrador.
Mesmo quando não há um limite “por compra” explicitamente, podem existir regras de periodicidade, valores máximos por transação, ou políticas internas que afetam como o saldo é consumido. Por isso, consultar a documentação do seu programa é a forma mais segura de entender regras específicas.
Normalmente o administrador do benefício disponibiliza consulta de saldo e histórico por canais oficiais (app, portal ou atendimento). O procedimento exato varia conforme emissor e administração.
Se você perceber que o histórico demora a refletir transações, isso pode acontecer por processamento posterior. Ainda assim, em caso de diferença relevante entre valor pago e valor exibido no extrato, é recomendado registrar e acionar o suporte.
Itens com classificação ambígua ou que não sejam tipicamente enquadrados como alimentação dentro do benefício podem gerar recusa. A melhor prática é ter uma lista de compras focada em alimentação e evitar misturas em uma mesma transação, quando isso for sensível ao enquadramento.
Também é comum que itens com etiqueta ou apresentação “comercial” diferente causem dúvidas no caixa. Por isso, a regra de ouro é: se você não tem certeza de que o item é elegível, trate como item “a testar” e prefira comprar primeiro em pequena quantidade até confirmar o padrão de aceitação no seu programa.
Cartões normalmente seguem uma política de validade e/ou renovação definida no programa. Para confirmar datas, consulte o material oficial disponibilizado pelo administrador.
Se o seu cartão expira, o impacto pode ser imediato no momento da compra. Então, é útil checar o prazo e entender o procedimento de renovação (por exemplo, se você receberá um novo cartão automaticamente ou se precisa solicitar atualização).
Para manter o conteúdo objetivo e alinhado ao funcionamento do mercado, considera-se a lógica geral de cartões de benefício: credenciamento de estabelecimentos, regras de elegibilidade e processamento via redes de pagamento. Para aprofundamento em práticas de pagamento e segurança, é recomendável consultar materiais institucionais de bancos centrais e autoridades regulatórias, além de publicações setoriais sobre arranjos e meios de pagamento.
Em especial, recomenda-se observar as orientações e estudos divulgados por órgãos como o Banco Central do Brasil no que se refere a arranjos de pagamento e regulamentação do setor. Essas publicações ajudam a entender como o ecossistema se estrutura, mesmo que detalhes específicos de cartões de alimentação variem conforme programa e emissor.
Fontes institucionais que costumam tratar do ecossistema de pagamentos e aspectos regulatórios (para consulta): Banco Central do Brasil (relatórios, estudos e relatórios de supervisão relacionados a arranjos e instrumentos de pagamento) e publicações do setor financeiro sobre conciliação, segurança e operacional de transações. (A disponibilidade de documentos específicos pode variar por período e tema.)
Além de fontes regulatórias, é comum que administradores e emissores disponibilizem documentos operacionais ao participante do benefício, como regulamento, canais de atendimento, orientações de uso e comunicados sobre mudanças no programa. Sempre que possível, priorize esses materiais do seu próprio benefício.
O Cartão Elo Alimentação tende a ser uma ferramenta útil para organizar despesas de alimentação, desde que você compreenda o funcionamento prático: credenciamento do comércio, elegibilidade de itens e disciplina de saldo. Ao seguir um processo simples—planejar compras, separar itens sensíveis, conferir saldo e priorizar estabelecimentos com processamento recorrente—você reduz a chance de falhas no caixa e melhora a previsibilidade da rotina.
Em vez de tratar o cartão como um “cartão comum”, encare-o como um instrumento com regras. Quando você respeita essas regras e organiza a experiência de compra (principalmente no carrinho e no momento do pagamento), a tendência é de que a aceitação seja mais estável e o uso, mais confortável.
Se você quiser, diga qual é o seu contexto (por exemplo, compras mensais, rotina em supermercado de bairro ou atacarejo, e se o benefício é via empregador ou administrador específico). Com isso, posso adaptar o guia com um checklist ainda mais próximo do seu dia a dia.



Aprenda, de forma prática e objetiva, como Solicitar Cartão Postal corretamente—desde o que pedir e quais dados reunir até como validar prazos e custos. O guia explica, em contexto, o que são cartões postais, por que são usados em comunicações e turismo, e quais etapas reduzem erros ao solicitar/envios, considerando boas práticas do setor de serviços postais.
Aprenda como solicitar um cartão postal de forma organizada, desde a escolha do formato até os dados necessários para o envio. O termo “Solicitar Cartão Postal” está ligado a um serviço postal e a pedidos de itens informativos para envio ou lembrança. Em contexto profissional, o processo envolve comunicação correta, conformidade com regras locais e atenção ao prazo.
Aprenda, de forma objetiva, como solicitar Cartão Postal com segurança, escolhendo formato, destinatário e canal de envio. A orientação descreve o contexto do serviço, critérios comuns de atendimento e boas práticas para evitar erros de impressão, atrasos e rasuras. O objetivo é ajudar a planejar o pedido com clareza, respeitando políticas e prazos usuais do setor postal.
Este guia explica como Solicitar Cartão Postal com segurança, desde a definição do conteúdo e do envio até prazos e cuidados. Em termos objetivos, “cartão postal” é um formato de correspondência geralmente ilustrado, usado para comunicações curtas ou registro de viagem. A solicitação envolve informações do destinatário, escolha do modelo e validação de regras locais dos serviços postais.
Este guia explica como funciona o Cartão Elo Alimentação, suas principais regras de uso e os cuidados para evitar transtornos na compra. Em seguida, contextualiza objetivamente os conceitos por trás do benefício, como rede credenciada, meios de validação e conformidade com regras de elegibilidade, para apoiar decisões seguras e alinhadas à rotina de trabalhadores e empresas.
Este guia explica como funciona o Cartão Elo Alimentação e quais cuidados você deve ter ao contratar, usar e planejar o benefício. Em termos objetivos, o tema se relaciona a meios de pagamento voltados à alimentação e categorias compatíveis. Também revisa requisitos comuns, boas práticas de uso e pontos de atenção no dia a dia, com recomendações baseadas em práticas do setor.

